Sự khác biệt cốt lõi giữa lãi suất danh nghĩa và lãi suất thực nằm ở việc chúng có phản ánh đúng giá trị tăng trưởng của đồng tiền sau khi đã trừ đi tác động của trượt giá hay không. Khi tham khảo thông tin từ Báo Thị Trường, người tiêu dùng và nhà đầu tư cần phân định rõ hai khái niệm này để tránh nhầm lẫn trong việc đánh giá hiệu quả sinh lời của các khoản đầu tư hoặc tài sản tích lũy. Lãi suất danh nghĩa là con số niêm yết trên hợp đồng, trong khi lãi suất thực là con số phản ánh sức mua thực tế của bạn.
Bản chất và sự khác biệt giữa lãi suất danh nghĩa và lãi suất thực trong quản lý tài chính
Khi tìm hiểu về lãi suất danh nghĩa và lãi suất thực, chúng ta sẽ thấy lãi suất danh nghĩa thường là mức lãi suất được các ngân hàng thương mại công bố công khai, chưa tính đến các yếu tố biến động của nền kinh tế. Ngược lại, lãi suất thực là thước đo chuẩn xác hơn về khả năng sinh lời, giúp bạn hiểu rõ số tiền của mình đã thực sự tăng lên bao nhiêu sau khi đã khấu trừ ảnh hưởng của lạm phát.
Bản chất và sự khác biệt giữa lãi suất danh nghĩa và lãi suất thực trong quản lý tài chính
Lãi suất danh nghĩa: Con số bề nổi
Đây là tỷ lệ phần trăm mà tổ chức tài chính trả cho bạn khi gửi tiền hoặc thu của bạn khi vay vốn. Ví dụ, khi bạn thực hiện gửi một khoản tiền gửi ngân hàng kỳ hạn 12 tháng với lãi suất 6%/năm, thì con số 6% đó chính là lãi suất danh nghĩa. Nó rất dễ nhìn thấy, dễ so sánh và được in rõ ràng trong các bảng biểu quảng cáo của ngân hàng.
Lãi suất thực: Giá trị đích thực
Lãi suất thực mang tính chất phản ánh sức mua. Nếu lãi suất danh nghĩa là 6% nhưng chỉ số lạm phát trong cùng năm đó là 4%, thì giá trị tài sản của bạn chỉ thực sự tăng thêm 2%. Đây chính là con số cho thấy tài sản của bạn đang “nở” ra thực sự hay chỉ đang giữ nguyên giá trị so với vật giá. Để tối ưu hóa tài chính cá nhân, bên cạnh việc hiểu rõ các con số, bạn cũng nên áp dụng các mẹo nhỏ trong đời sống như tiết kiệm điện năng khi nấu nướng để cắt giảm chi phí sinh hoạt, từ đó dành dụm được nhiều vốn hơn cho các khoản đầu tư sinh lời.
Cách tính toán và những yếu tố ảnh hưởng đến lợi suất thực
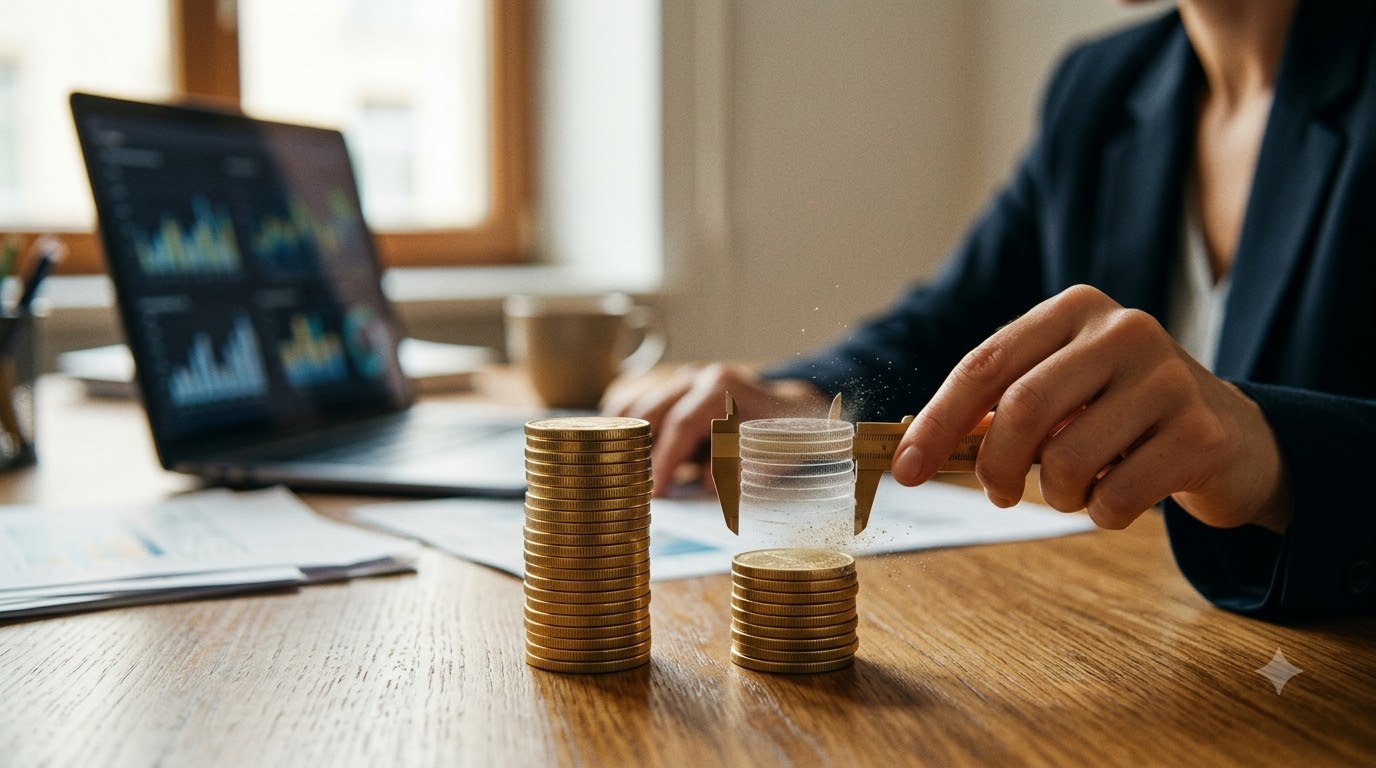
Việc tính toán sự khác biệt giữa lãi suất danh nghĩa và lãi suất thực đòi hỏi nhà đầu tư phải có cái nhìn bao quát về bối cảnh kinh tế vĩ mô thay vì chỉ nhìn vào các bảng lãi suất đơn thuần. Theo các chuyên gia, công thức tính toán đơn giản nhất là lấy lãi suất danh nghĩa trừ đi tỷ lệ lạm phát dự kiến, từ đó ta có được lợi suất thực kỳ vọng để đưa ra các quyết định phân bổ tài sản phù hợp.
Cách tính toán và những yếu tố ảnh hưởng đến lợi suất thực
Cách tính toán và những yếu tố ảnh hưởng đến lợi suất thực
Công thức cơ bản
Lãi suất thực ≈ Lãi suất danh nghĩa – Tỷ lệ lạm phát.
- Ví dụ: Nếu lãi suất danh nghĩa là 7% và lạm phát là 3.5%, lãi suất thực của bạn là 3.5%.
- Nếu lãi suất danh nghĩa là 5% nhưng lạm phát leo thang lên tới 6%, lãi suất thực của bạn lúc này sẽ là -1%. Điều này có nghĩa là dù bạn nhận được tiền lãi, sức mua thực tế của số vốn gốc ban đầu lại bị sụt giảm.
Khi lập kế hoạch tài chính dài hạn, hãy nhớ rằng các biến động kinh tế thường đi kèm với những thay đổi về thời gian làm việc hoặc các kỳ nghỉ lễ, giống như việc theo dõi lịch nghỉ lễ dài ngày để sắp xếp công việc kinh doanh cho hợp lý. Việc chủ động nắm bắt các thông tin này không chỉ giúp cân đối thời gian mà còn giúp bạn điều chỉnh các khoản đầu tư một cách linh hoạt hơn trước các biến động của thị trường.
Phân biệt rủi ro và các trường hợp không phù hợp khi đầu tư
Người dùng cần thận trọng khi so sánh lãi suất danh nghĩa và lãi suất thực trong các tình huống đầu tư ngắn hạn hoặc các hình thức tài sản có độ rủi ro cao. Sai lầm lớn nhất là tin rằng lãi suất danh nghĩa cao luôn đồng nghĩa với lợi nhuận cao, trong khi quên mất các loại thuế, phí giao dịch và sự mất giá của tiền tệ theo thời gian.
Phân biệt rủi ro và các trường hợp không phù hợp khi đầu tư
Những rủi ro cần lưu ý
- Thuế thu nhập cá nhân: Lãi suất danh nghĩa thường chưa tính đến khoản thuế thu nhập từ đầu tư vốn mà bạn phải đóng cho cơ quan nhà nước.
- Chi phí cơ hội: Trong môi trường kinh tế biến động, việc giữ tiền mặt ở mức lãi suất danh nghĩa thấp có thể khiến bạn bỏ lỡ các cơ hội đầu tư khác, chẳng hạn như sự bùng nổ của công nghệ, nơi mà hoạt động lập trình blockchain tăng tốc đang mở ra nhiều hướng đi mới cho các nhà đầu tư hiện đại.
- Tính không ổn định của lạm phát: Lạm phát là biến số khó lường. Nếu lạm phát thực tế cao hơn dự báo, lãi suất thực của bạn sẽ bị “bào mòn” nhanh chóng.
Trường hợp không phù hợp
Đầu tư vào các tài sản lãi suất cố định sẽ không còn hấp dẫn trong giai đoạn lạm phát phi mã. Thay vì chỉ nhìn vào một kênh duy nhất, việc đa dạng hóa danh mục tài sản là cách tốt nhất để bảo vệ lợi suất thực khỏi các tác động tiêu cực từ nền kinh tế. Hãy luôn kiểm tra các quy định mới nhất từ Ngân hàng Nhà nước hoặc các tổ chức tín dụng uy tín trước khi quyết định gửi một khoản tiền lớn hoặc tham gia bất kỳ chương trình đầu tư nào.
Kết luận: Những điểm cần nhớ về lãi suất
Để nắm vững bản chất của lãi suất danh nghĩa và lãi suất thực, hãy ghi nhớ những điểm cốt lõi sau đây:
- Luôn kiểm tra tỷ lệ lạm phát hiện tại trước khi đưa ra bất kỳ quyết định tài chính nào.
- Lãi suất danh nghĩa chỉ là con số trên bề mặt, lãi suất thực mới là con số quyết định sự tăng trưởng tài sản của bạn.
- Đừng bao giờ quên tính đến các chi phí ẩn như thuế và phí giao dịch khi tính toán hiệu quả đầu tư.
- Đa dạng hóa danh mục tài sản là chìa khóa để bảo vệ dòng tiền khỏi sự sụt giảm sức mua.
Tìm hiểu thêm các kiến thức quản lý tiền bạc hiệu quả tại chuyên mục Tài chính của Báo Thị Trường để nâng cao kỹ năng quản lý tài sản cá nhân mỗi ngày.