Rút tiền mặt thẻ tín dụng phát sinh phí ứng tiền mặt và lãi; ngoài ra có thể có phí ATM, phí ngoại tệ hoặc khoản thu do không đáp ứng điều kiện thanh toán. Phí giao dịch khác tiền lãi, và khoản rút không mặc định được hưởng thời gian miễn lãi như thanh toán hàng hóa. Báo Thị Trường giúp bạn phân biệt từng khoản, ước tính tổng chi phí qua ví dụ và xác định thông số cần kiểm tra trước khi quyết định rút.
Khoản rút phải trả những chi phí nào?
Khi rút tiền mặt từ thẻ tín dụng, bạn cần tách phí giao dịch khỏi tiền lãi. Các khoản bổ sung chỉ phát sinh khi giao dịch hoặc việc thanh toán đáp ứng điều kiện tương ứng.
Chi phí khoản rút gồm phí giao dịch, tiền lãi và các khoản bổ sung nếu đáp ứng điều kiện áp dụng.
| Khoản cần kiểm tra | Khi nào phát sinh? | Điểm cần chú ý |
|---|---|---|
| Phí rút tiền thẻ tín dụng | Theo từng giao dịch ứng tiền mặt. | Kiểm tra tỷ lệ phí, mức tối thiểu và trạng thái thuế. |
| Lãi ứng tiền mặt | Khi khoản rút còn dư nợ thuộc diện tính lãi. | Phụ thuộc lãi suất, dư nợ và số ngày tính lãi. |
| Phí ATM bổ sung | Có thể phát sinh tại ATM ngân hàng khác. | Không mặc định mọi ATM ngoài hệ thống thu cùng mức phí. |
| Phí xử lý ngoại tệ | Khi giao dịch thuộc điều kiện ngoại tệ trong biểu phí. | Kiểm tra riêng ngoài phí rút tiền. |
| Phí giao dịch VND ở nước ngoài | Có thể áp dụng với giao dịch bằng VND tại nước ngoài. | Giao dịch bằng VND không đồng nghĩa không có phí quốc tế. |
| Phí chậm thanh toán | Khi không hoàn thành nghĩa vụ thanh toán tối thiểu đúng hạn. | Cách tính và mức tối thiểu tùy điều khoản thẻ. |
| Phí vượt hạn mức | Khi dư nợ vượt hạn mức theo điều khoản áp dụng. | Không phải khoản bắt buộc mỗi lần rút. |
| VAT trên phí chịu thuế | Theo cách áp dụng thuế được ghi trong biểu phí. | Không cộng lại nếu mức phí đã gồm VAT. |
Bảng trên không có nghĩa một lần rút phải trả đủ tất cả các khoản. Bạn cần xác định khoản nào áp dụng cho đúng thẻ, kênh giao dịch và tình trạng thanh toán của mình.
Phí theo tỷ lệ và phí tối thiểu tính thế nào?
Phí ứng tiền mặt có thể được tính theo phần trăm số tiền rút, kèm mức tối thiểu mỗi giao dịch. Khi biểu phí quy định cơ chế này, ngân hàng thu số lớn hơn giữa hai kết quả:
Phí rút tiền = max(số tiền rút × tỷ lệ phí, phí tối thiểu)
Ví dụ, biểu phí HSBC hiệu lực ngày 01/09/2026 ghi phí ứng tiền tại ATM là 4%, tối thiểu 50.000 đồng/giao dịch, đã gồm VAT.
Với khoản rút 1 triệu đồng, phí theo tỷ lệ là 40.000 đồng. Vì thấp hơn mức tối thiểu, phí được tính là 50.000 đồng. Đây mới là phí giao dịch, chưa phải toàn bộ chi phí của khoản rút.
Mức tối thiểu khiến khoản rút nhỏ có thể chịu tỷ lệ phí thực tế cao hơn tỷ lệ niêm yết. Vì vậy, đừng chỉ nhìn con số phần trăm rồi nhân với số tiền cần nhận.
Khi kiểm tra biểu phí của ngân hàng phát hành, hãy chọn đúng dòng thẻ và ngày hiệu lực. Không lấy thông số của thẻ khác để tính, dù cùng ngân hàng.
Phí ATM, ngoại tệ và VAT có phải luôn cộng thêm?
Phí ATM khi rút tiền thẻ tín dụng có thể là khoản bổ sung của đơn vị vận hành máy. Khoản này cần được kiểm tra riêng, không mặc định đã nằm trong phí ứng tiền của ngân hàng phát hành.
Với giao dịch rút tiền bằng thẻ tín dụng ở nước ngoài, cần chú ý phí ngoại tệ và phí giao dịch VND tại nước ngoài nếu biểu phí có quy định.
Vietcombank công bố phí xử lý ngoại tệ 2,27% và phí giao dịch VND tại nước ngoài 1% trong biểu phí hiệu lực 22/01/2026; các mức này chưa gồm VAT. Việc áp dụng từng khoản phụ thuộc điều kiện giao dịch.
VAT trên phí rút tiền cũng không được cộng đồng loạt. HSBC ghi mức phí đã gồm VAT. Vietcombank ghi mức phí chưa gồm VAT, đồng thời đánh dấu một số khoản không chịu VAT.
Chẳng hạn, mức rút tiền 3,64%, tối thiểu 45.454 đồng/giao dịch của Vietcombank là mức chưa gồm VAT. Không nên so sánh trực tiếp với mức 4% đã gồm VAT của HSBC rồi kết luận phương án nào rẻ hơn.
Muốn tính đúng, bạn cần đưa các mức phí về cùng cơ sở trước hoặc sau thuế. Không tự cộng một thuế suất chung cho mọi khoản thu.
Lãi ứng tiền mặt bắt đầu khi nào, có được miễn lãi không?
Lãi ứng tiền mặt khác phí rút tiền: phí gắn với giao dịch, còn lãi gắn với dư nợ và thời gian. Ngày bắt đầu tính lãi phải được xác định theo điều khoản của thẻ.
Trả trước hạn sao kê hoặc được miễn phí rút không đồng nghĩa khoản ứng tiền mặt được miễn lãi.
Vì sao trả trước hạn sao kê vẫn có thể chịu lãi?
Điều kiện miễn lãi thẻ tín dụng khi thanh toán hàng hóa không được mặc định áp dụng cho ứng tiền mặt. Trả trước hạn sao kê vẫn có thể phát sinh lãi nếu khoản rút được tính lãi từ trước đó.
HSBC quy định tính lãi khoản ứng tiền từ lúc ứng tiền đến khi trả đầy đủ. Techcombank quy định tính từ ngày giao dịch cập nhật vào hệ thống đến hết ngày liền trước ngày hoàn trả hết nợ, dựa trên dư nợ cuối ngày.
Hai cách diễn đạt này cho thấy không nên mặc định ngày rút, ngày ghi nhận và ngày bắt đầu tính lãi luôn giống nhau. Chênh lệch thời điểm ghi nhận có thể ảnh hưởng số ngày được đưa vào phép tính.
Trước khi sử dụng thẻ để ứng tiền, cần xác nhận ba thông số: lãi suất áp dụng, ngày bắt đầu tính lãi và ngày kết thúc tính lãi khi ngân hàng ghi nhận thanh toán.
Ưu đãi miễn phí rút cũng không đồng nghĩa miễn lãi. Nếu có ưu đãi, hãy kiểm tra riêng điều kiện của từng khoản, thay vì hiểu “miễn phí” là không phát sinh chi phí nào.
Trả tối thiểu có làm hết lãi khoản rút?
Thanh toán tối thiểu thẻ tín dụng không đồng nghĩa trả hết khoản ứng tiền. Dư nợ còn lại vẫn có thể tiếp tục chịu lãi theo điều khoản.
Cần phân biệt hai việc: hoàn thành nghĩa vụ tối thiểu đến hạn và thanh toán đầy đủ khoản rút cùng chi phí liên quan. Đạt yêu cầu thứ nhất chưa chắc đã hoàn thành việc thứ hai.
Thứ tự phân bổ tiền trả cũng ảnh hưởng kết quả. Techcombank quy định ưu tiên lãi, phí; tiếp đến giao dịch rút tiền; sau đó là giao dịch mua hàng, dịch vụ.
Vì vậy, không mặc định toàn bộ số tiền nộp vào thẻ đều làm giảm tiền gốc đã rút. Nếu còn lãi, phí hoặc dư nợ khác, bạn cần hỏi ngân hàng khoản thanh toán được phân bổ thế nào.
Nếu chỉ dự kiến trả tối thiểu, phép tính chi phí phải xét thời gian dư nợ còn tồn tại, không dừng tại ngày thanh toán đầu tiên.
Cách tính tổng chi phí rút tiền mặt bằng ví dụ đơn giản
Để ước tính chi phí rút tiền mặt thẻ tín dụng, hãy tính riêng phí và lãi trước khi cộng tổng. Tiền gốc là khoản cần hoàn trả, không phải chi phí phát sinh.
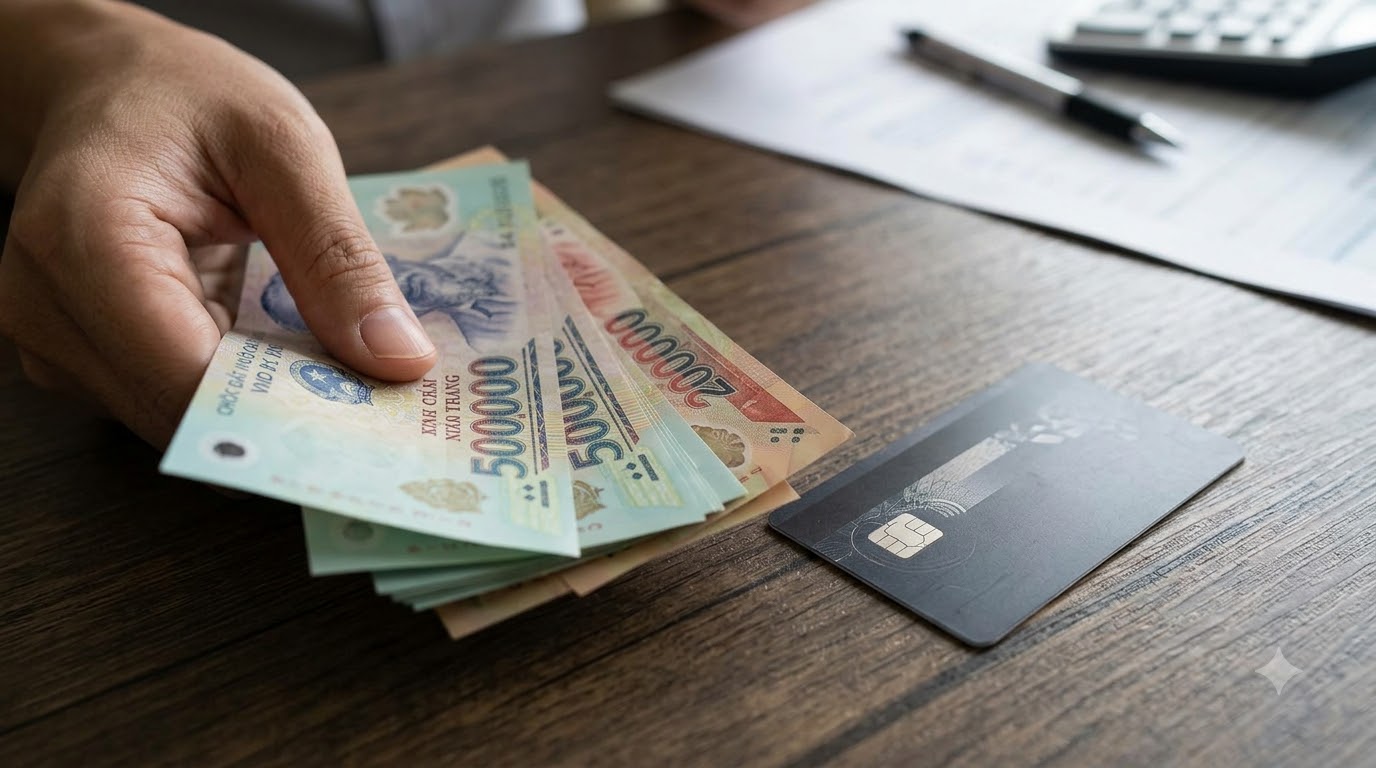
Tổng chi phí bằng phí rút tiền cộng tiền lãi; tiền gốc thuộc khoản phải hoàn trả, không phải chi phí phát sinh.
Tách tiền gốc, phí, lãi và tổng khoản phải trả
Toàn bộ thông số dưới đây là giả định, không đại diện biểu phí ngân hàng:
- Phí rút tiền: 4%, tối thiểu 100.000 đồng/giao dịch.
- Lãi suất: 30%/năm, quy đổi 365 ngày/năm.
- Chỉ tính lãi trên tiền gốc không đổi trong thời gian minh họa.
- Phí đã là toàn bộ phí giả định; không có khoản bổ sung.
Công thức trong điều kiện giả định này:
Lãi minh họa = tiền gốc × lãi suất năm × số ngày / 365
Tổng chi phí = phí rút tiền + tiền lãi
Tổng gốc cộng chi phí = tiền gốc + tổng chi phí
Với khoản rút 5 triệu đồng và 10 ngày tính lãi, phí theo tỷ lệ là 5.000.000 × 4% = 200.000 đồng. Kết quả cao hơn mức tối thiểu nên phí là 200.000 đồng.
Tiền lãi được tính: 5.000.000 × 30% × 10 / 365 ≈ 41.096 đồng. Tổng chi phí khoảng 241.096 đồng; tổng gốc cộng chi phí khoảng 5.241.096 đồng.
| Thành phần | Rút 5 triệu, 10 ngày | Rút 5 triệu, 30 ngày | Rút 500.000, 10 ngày |
|---|---|---|---|
| Tiền gốc | 5.000.000 | 5.000.000 | 500.000 |
| Phí rút tiền | 200.000 | 200.000 | 100.000 |
| Tiền lãi | ≈41.096 | ≈123.288 | ≈4.110 |
| Tổng chi phí | ≈241.096 | ≈323.288 | ≈104.110 |
| Tổng gốc cộng chi phí | ≈5.241.096 | ≈5.323.288 | ≈604.110 |
Đơn vị: đồng. Kết quả chỉ dùng minh họa, không phải số tiền tất toán.
Hai khoản rút 5 triệu đồng có cùng phí giao dịch. Khoản giữ dư nợ 30 ngày chịu lãi cao hơn khoản 10 ngày. Trả sớm có thể giảm phần lãi theo thời gian, nhưng không làm mất phí giao dịch đã phát sinh.
Với khoản rút 500.000 đồng, phí theo tỷ lệ chỉ là 20.000 đồng. Mức tối thiểu khiến phí thực thu thành 100.000 đồng, tương đương 20% tiền rút, chưa tính lãi.
Đây là lý do khoản rút nhỏ không nhất thiết rẻ nếu xét chi phí trên mỗi đồng nhận được. Cần nhìn cả số tiền tuyệt đối lẫn tỷ lệ chi phí thực tế.
Vì sao số tiền thực trả có thể khác ví dụ?
Ví dụ trên giữ tiền gốc không đổi. Nếu trả từng phần, dư nợ thực tế có thể thay đổi qua các giai đoạn và cần tính lãi tương ứng với thời gian duy trì từng mức dư nợ.
Cách tính theo dư nợ thực tế và thời gian được thể hiện bằng công thức:
Lãi = Σ(dư nợ thực tế × số ngày duy trì dư nợ × lãi suất năm) / 365
Tuy nhiên, không thể tự lấy số tiền đã nộp trừ hết khỏi tiền gốc. Trước hết phải xác định phần thanh toán được dùng trả phí, lãi và các khoản nợ theo thứ tự nào.
Số thực trả còn có thể khác vì ngày giao dịch được ghi nhận, ngày thanh toán cập nhật, dư nợ khác hoặc phí bổ sung. Nếu điều khoản quy định cơ sở tính lãi khác giả định, phép tính phải điều chỉnh theo.
Hãy dùng ví dụ để dự trù chi phí. Khi cần xử lý đầy đủ khoản ứng tiền, phải xác nhận số tiền thực tế với ngân hàng thay vì chuyển đúng số ước tính rồi mặc định đã hết nợ.
Khi nào không nên rút tiền mặt bằng thẻ tín dụng?
Rút tiền bằng thẻ tín dụng không phù hợp nếu bạn chưa xác định được nguồn trả. Khoản tiền nhận ngay đi kèm nghĩa vụ hoàn trả gốc, phí và lãi; thời gian giữ dư nợ có thể làm chi phí tăng.
Nên cân nhắc tránh rút tiền khi chưa rõ tổng chi phí hoặc chưa có kế hoạch hoàn trả phù hợp.
Cần đặc biệt cân nhắc khi có các dấu hiệu sau:
- Chưa biết khoản tiền nào sẽ dùng trả nợ hoặc thời điểm có tiền.
- Phải rút lặp lại để bù thiếu hụt chi tiêu sinh hoạt.
- Dùng khoản rút mới để trả khoản nợ cũ.
- Chỉ dự định trả tối thiểu, chưa tính chi phí kéo dài.
Đây là dấu hiệu về khả năng thanh toán, không phải tiêu chí pháp lý. Nếu thiếu hụt diễn ra thường xuyên, thêm một khoản ứng tiền có thể khiến nghĩa vụ kỳ sau nặng hơn thay vì giải quyết được thiếu hụt.
Cũng cần thận trọng với dịch vụ rút tiền thẻ tín dụng qua POS yêu cầu dựng giao dịch mua bán không thực để nhận tiền. Không đánh đồng mọi giao dịch POS với thanh toán khống; cần phân biệt với kênh ứng tiền được ngân hàng cho phép.
Không cung cấp OTP, PIN, mật khẩu hoặc thông tin xác thực thẻ cho dịch vụ rút hộ. Việc chia sẻ các thông tin này có thể làm lộ dữ liệu, phát sinh giao dịch trái phép. Không tạo giao dịch mua bán khống để nhận tiền.
Nếu đang cân nhắc rút tiền thẻ tín dụng hay vay tiêu dùng, hãy đánh giá tổng chi phí, điều kiện và khả năng trả của từng phương án; không mặc định nguồn tiền khác luôn rẻ hơn.
Checklist kiểm tra chi phí trước khi rút và thanh toán
Trước giao dịch, hãy ghi lại thông số áp dụng cho thẻ của mình. Khi chuẩn bị trả, cần kiểm tra lại dư nợ thực tế và thời điểm ngân hàng ghi nhận tiền.
-
Chọn đúng tài liệu. Kiểm tra ngân hàng phát hành, dòng thẻ, hạng khách hàng nếu có và ngày hiệu lực biểu phí. Không dùng một bài hướng dẫn cũ thay cho biểu phí đang áp dụng.
-
Ghi đủ thông số phí. Xác định tỷ lệ phí rút, mức tối thiểu mỗi giao dịch và phí đã gồm hay chưa gồm VAT. Kiểm tra khoản miễn phí riêng nếu thẻ có ưu đãi.
-
Xác nhận cơ chế lãi. Hỏi lãi suất ứng tiền, ngày bắt đầu, ngày kết thúc và dư nợ dùng tính lãi. Cần biết việc trả trước hạn sao kê ảnh hưởng khoản rút thế nào.
-
Kiểm tra điều kiện giao dịch. Xác nhận hạn mức rút tiền mặt của thẻ tín dụng, phí ATM và phí ngoại tệ nếu liên quan. Với rút tiền thẻ tín dụng tại ATM, kiểm tra kênh được ngân hàng hỗ trợ.
-
Ước tính theo ngày dự kiến trả. Tính riêng phí và lãi bằng thông số thực tế. Kiểm tra thứ tự phân bổ khoản thanh toán, nhất là khi thẻ còn dư nợ khác hoặc bạn dự kiến trả từng phần.
-
Xác nhận khoản cần thanh toán. Khi hỏi về thanh toán dư nợ thẻ tín dụng, yêu cầu ngân hàng xác định số tiền cần trả để xử lý đầy đủ khoản ứng tiền. Sau khi nộp, kiểm tra thanh toán đã được ghi nhận.
Câu hỏi nên đặt rõ: “Khoản thanh toán này được phân bổ vào phí, lãi và tiền gốc như thế nào?” và “Sau khi ngân hàng ghi nhận tiền, khoản ứng tiền còn dư nợ hoặc lãi cần trả không?”
Báo Thị Trường lưu ý bốn điểm: phí rút tiền khác tiền lãi; không mặc định khoản ứng tiền được miễn lãi; phí tối thiểu và thời gian còn dư nợ ảnh hưởng tổng chi phí; cần kiểm tra điều khoản và xác định nguồn trả trước khi giao dịch. Tham khảo thêm chuyên mục Tài chính để cân nhắc chi phí và khả năng trả nợ trước khi rút tiền mặt thẻ tín dụng.